





El BCRA compró apenas USD 473 millones en septiembre mientras la FAE acumuló USD 18.778 millones en lo que va del año. Con el Riesgo País arriba de los 600 puntos y fuertes vencimientos por delante, la crisis económica y financiera del actual modelo se aceleran. ¿Qué esperar para el último trimestre del año?
El dólar contenido, pero a qué costo
Durante agosto y septiembre, el Gobierno Nacional logró mantener bajo relativo control el precio del dólar oficial, convivió con una tensión financiera creciente.
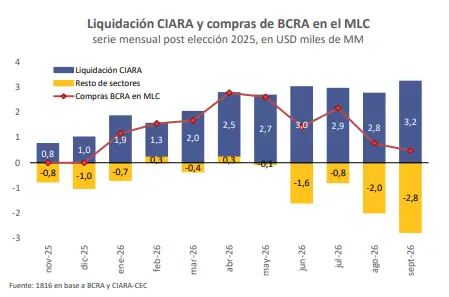
La cuestión que queda planteada para el último trimestre es, entonces, cuánto margen tiene el esquema para sostener la estabilidad. Una posibilidad pasaría por continuar utilizando las tasas y la intervención cambiaria para contener la presión y mantener al dólar dentro de la banda.
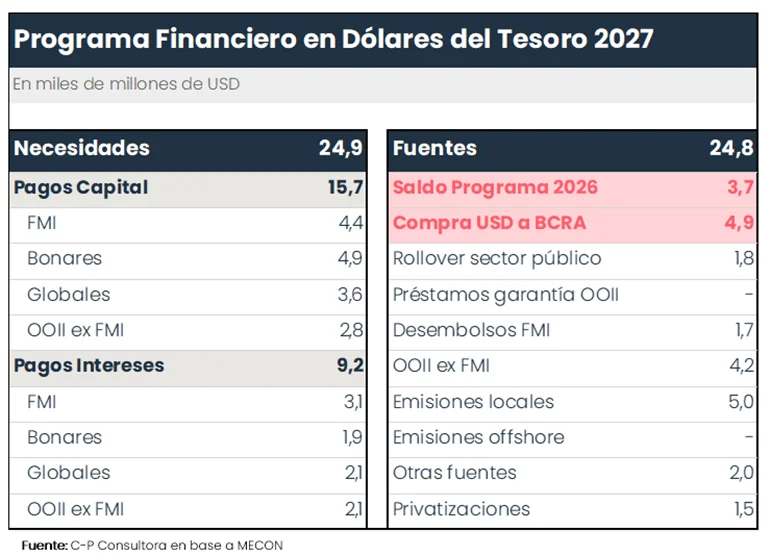
El informe sobre el sector externo de la consultora advirtió que “las tensiones vinculadas al abultado cronograma de vencimientos de 2027 comenzaron a anticiparse y el deterioro de las condiciones internacionales sobrecarga las necesidades de Argentina sobre las emisiones locales, que están frenadas desde julio”.
Los dólares que entran tienen otro destino
La tensión cambiaria tiene otra dimensión cuando se mira qué ocurre con los dólares una vez que ingresan a la economía. Un documento del Instituto Argentina Grande (IAG) calculó que la Formación de Activos Externos (FAE) acumuló una salida de USD 51.648 millones desde la flexibilización de las restricciones cambiarias. De ese total, USD 18.778 millones corresponden solamente a los primeros ocho meses de 2026, con USD 2.677 millones de salida registrados en agosto.
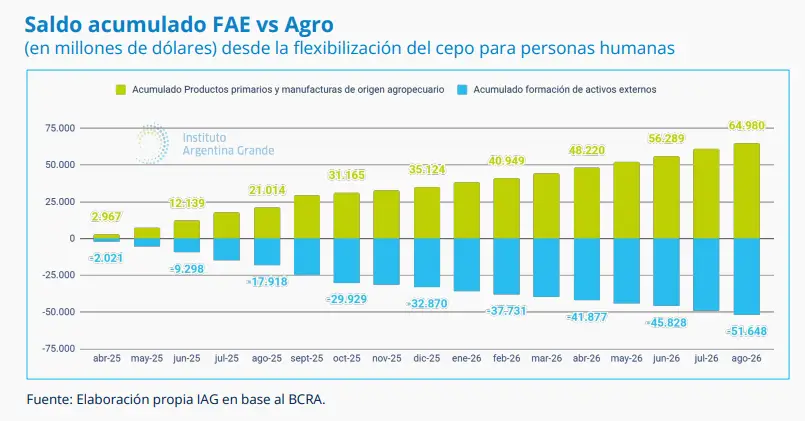
La FAE no es, además, la única vía de salida de divisas. Desde diciembre de 2025, las empresas enviaron al exterior USD 4.041 millones en concepto de dividendos y utilidades. De ese total, USD 1.091 millones correspondieron al sector de petróleo y gas, USD 683 millones a agricultura y USD 492 millones a minería. La contracara es una economía que reduce parte de su demanda productiva de divisas al mismo tiempo que mantiene una salida significativa por atesoramiento.
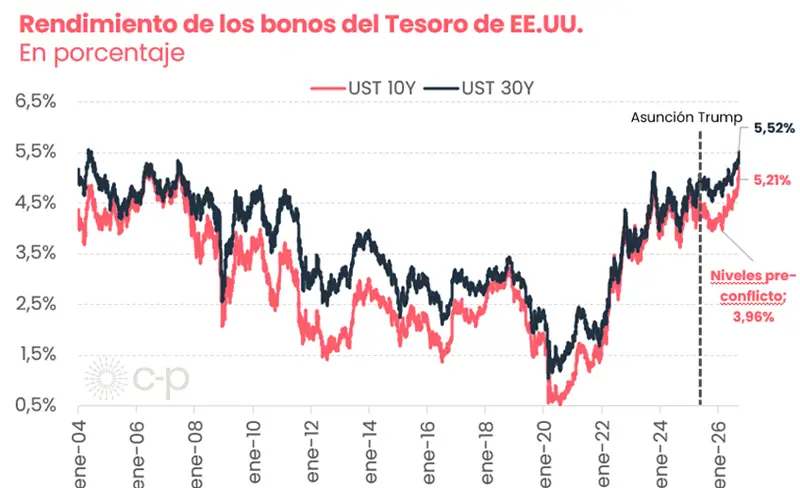
La dificultad es que dichas necesidades compiten por el mismo recurso. Si el BCRA tiene que comprar dólares para acumular reservas, necesita que exista una oferta neta de divisas suficiente. Si, en cambio, las condiciones financieras obligan al Tesoro a recurrir a otras fuentes para cubrir vencimientos, aumenta la presión sobre las reservas y sobre el mercado cambiario. Y si el mercado percibe que la capacidad de refinanciamiento se deteriora, el aumento del Riesgo País encarece todavía más la posibilidad de resolver el problema mediante nueva deuda.
(fuente: https://www.eldestapeweb.com/)