







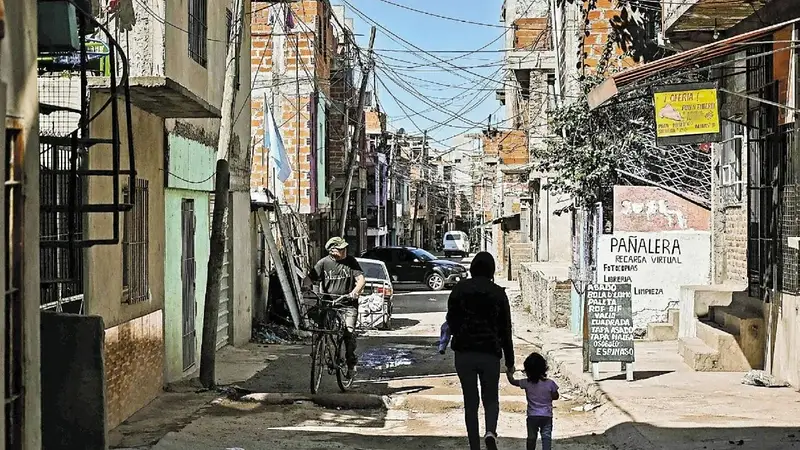
Un relevamiento en barrios populares evidenció cómo la falta de ingresos y la mayor precarización laboral generaron un círculo de deuda y un efecto dominó de recortes en consumos básicos: celular, servicios, obra social, expensas y hasta el alquiler.
Radiografía del ahogo financiero
Cuando la falta de comida apremia, el endeudamiento de las familias argentinas aparece cada vez más asociado a la necesidad de cubrir consumos básicos y no a la compra de bienes durables. Un relevamiento realizado por el Observatorio de Economía Popular de la Facultad de Ciencias Sociales (FSOC-UBA) evidenció que el 72,9% de los hogares de barrios populares que utiliza tarjeta de crédito la destina a la compra de alimentos, mientras que, entre quienes solicitaron un préstamo o crédito en los últimos dos años, un porcentaje similar (72,5%) lo utilizó para comprar comida.

De esta manera, la deuda se transformó así en un círculo vicioso donde se toma dinero para comprar comida, se acumula el saldo y luego se vuelve a pedir para cubrir lo que quedó pendiente, y cuando ya no alcanza ni siquiera para sostener las deudas, se deja de pagar. “Al indagar sobre inclusión financiera, se obtiene que el 88,3% de los hogares tiene acceso a billeteras virtuales y un 78,4% a alguna cuenta bancaria. Es posible pensar que la prevalencia del uso de billeteras virtuales por encima de las cuentas bancarias se vincule a los altos niveles de informalidad laboral de los encuestados”, explicó el documento.Entre las principales fuentes de financiamiento de préstamos o créditos por orden de importancia se encuentran: Mercado Pago y otras billeteras virtuales (65,5%), familiares o conocidos (62%), comercios barriales que dan mercadería bajo la modalidad de fiado (45,8%) y los prestamistas del barrio (43%).

No obstante, el impacto no termina en las deudas. El 32% dejó de pagar cuotas escolares o de clubes, mientras que el 30,4% discontinuó el pago de impuestos y servicios públicos. En otros casos, el recorte avanzó sobre gastos vinculados con la vivienda y la salud: el 24,2% dejó de pagar expensas y el 21,1% dejó de pagar la obra social. Incluso el 13,9% de los hogares relevados declaró haber dejado de pagar el alquiler.
Trabajar cada vez más, y aún así no llegar
La pérdida de poder de compra de los ingresos y la mayor precarización de las condiciones de trabajo empujaron a las familias al recorte de servicios y bienes básicos de subsistencia. El relevamiento organizado por la UBA y el Movimiento Evita mostró que ocho de cada diez personas relevadas trabajan y, de hecho, casi una de cada cuatro tiene dos o más empleos remunerados. Sin embargo, el 64,5% se desempeña en la informalidad (modalidad que abarca tanto el trabajo por cuenta propia -38,7%- como el empleo en relación de dependencia sin aportes jubilatorios -25,8%-) y el 68,4% declaró ser el principal sostén económico de su hogar.

Respecto a las ocupaciones declaradas, se observa que las actividades vinculadas al comercio y la limpieza concentran los 30,2% del total, seguidas por el trabajo comunitario y en cooperativas (0,3%), la construcción (7,0%) y el cuidado de personas (7,0%). Se trata, además, de hogares con un promedio de cuatro integrantes y en el 65,8% de los casos hay menores de 18 años.
(fuente: https://www.eldestapeweb.com/)